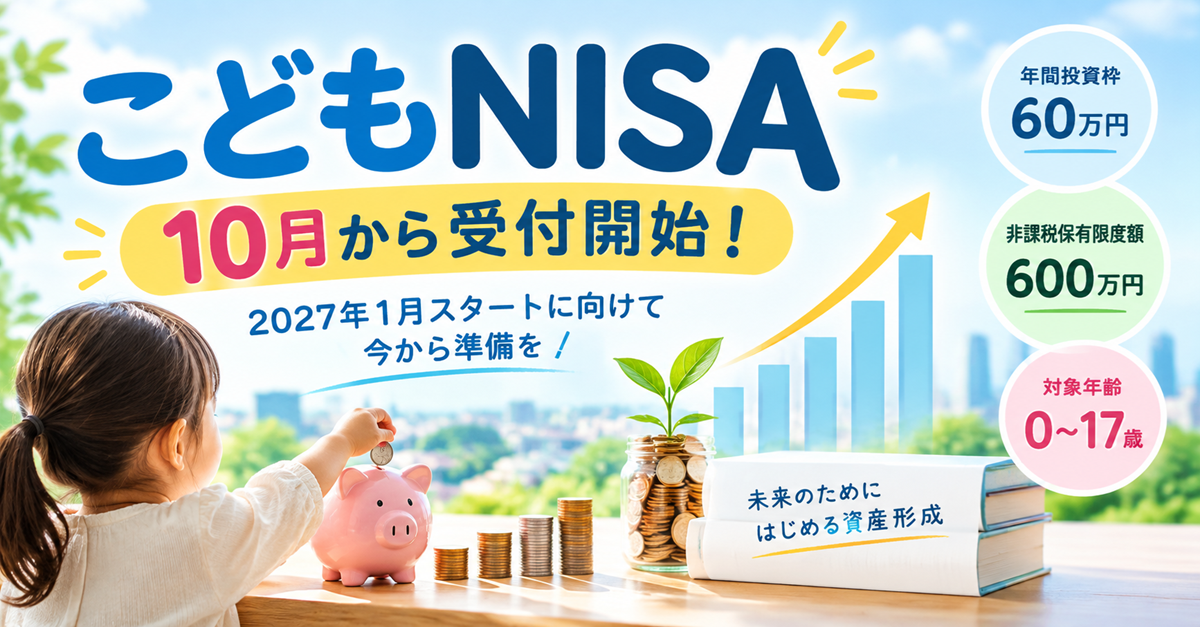
2026年10月1日から、証券会社各社で「こどもNISA」の口座開設受付が始まります。
実際の制度開始は2027年1月ですが、SBI証券や楽天証券などでは10月から事前受付が始まるため、子どもの将来の資産形成を考えている家庭にとって、いよいよ具体的に準備する段階に入ります。
こどもNISAは、0~17歳の子どもを対象とした新しいNISA制度です。
年間60万円、非課税保有限度額600万円という枠が用意され、長期的な資産形成に活用できます。
一方で、親のNISAをまだ十分に活用できていない家庭にとっては、必ずしも「子どものNISAを優先すべき」という話ではありません。
今回は、2026年10月から始まる受付を前に、こどもNISAの制度内容と、どのような家庭が活用を検討しやすいのかを整理します。
こどもNISAは2027年1月からスタート
こどもNISAの正式な制度上の名称は「未成年者特定累積投資勘定」です。
2027年1月から、0~17歳の未成年者を対象としてスタートする予定です。
現行のNISAは18歳以上が対象ですが、こどもNISAでは0歳から17歳までの子どももNISAを利用できるようになります。
制度の主な内容をまとめると、次のようになります。
| 項目 | こどもNISA |
|---|---|
| 対象 | 0~17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税保有期間 | 無期限 |
| 投資対象 | 長期・積立・分散投資に適した一定の投資信託 |
| 制度開始 | 2027年1月 |
| 口座受付 | 2026年10月~ |
年間60万円なので、毎月5万円を積み立てれば年間枠を使い切る計算です。
ただし、成人のNISAにある成長投資枠とは異なり、こどもNISAでは個別株などを自由に購入できるわけではありません。
基本的には、長期・積立・分散投資を前提とした投資信託が対象になります。
10月1日から証券会社で受付開始
証券各社など多くの金融機関が口座開設の受付を2026年10月1日から始めます。
年内に手続きを進めておけば、審査完了後、2027年1月の制度開始から取引を始めやすくなります。
また、開設時の現金付与など特典を設けたり(楽天証券)、定期預金金利の上乗せ得点があったり(SBI新生銀行)、100円からの少額投資やポイント活用など使い勝手の良さでもアピールが相次いでいます。
こどもNISAは最大600万円を非課税で運用できる
こどもNISAの大きな特徴は、子ども名義で最大600万円の非課税投資枠を持てることです。
年間60万円なので、毎年60万円を投資すると10年間で600万円になります。
仮に年間60万円を10年間投資し、その後も運用を続けるとします。
もちろん将来の運用成果は保証されませんが、長期間にわたって複利効果を期待できることは、こどもNISAの大きな特徴です。
ここで重要なのは、600万円を必ず投資しなければならないわけではないということです。
年間60万円というのはあくまで投資枠の上限です。
家計に余裕がなければ、月1万円、2万円、3万円など、無理のない金額から始めることもできます。
18歳になると成人のNISAへ自動移行
こどもNISAは、子どもが18歳になったら終了してしまうわけではありません。
子どもが18歳となる年には、成人のNISAへ自動的に移行する仕組みになっています。
こどもNISAで積み立てた資産を長期保有し、そのまま成人後の資産形成につなげられる設計です。
これは、2023年末で新規口座開設が終了したジュニアNISAとの大きな違いです。
ジュニアNISAでは非課税期間が5年間でしたが、こどもNISAは非課税保有期間が無期限となっています。
金融庁も、成人後のNISAへ自動的に移行する仕組みなどを、従来のジュニアNISAとは異なる点として説明しています。
ただし、子どものお金を自由に引き出せるわけではない
こどもNISAは、親が自分のお金を子どもの口座に入れて、いつでも自由に取り出せる「親の別口座」ではありません。
制度上、一定の年齢までは払出しに制限があります。
12歳以降については、子どもの教育費や生活費など、子どものための資金として一定の要件を満たせば払い出しが可能となります。その際には、子どもの同意を示す書面などが必要です。
したがって、こどもNISAに入れるお金は、当面使う予定のない、子どもの将来のためのお金と考えておくことが重要です。
「親のNISA」と「こどもNISA」、どちらを優先する?
こどもNISAが始まると、「子どものためにも年間60万円を投資しなければ」と考える人も出てくるでしょう。
しかし、家計全体で考えると、必ずしもそうとは限りません。
例えば、親のNISAをまだ十分に活用できていない家庭があるとします。
その状態で、親のNISAに年間100万円+こどもNISAに年間60万円とするのか、親のNISAに年間160万円とするのか。
どちらが適しているかは、家計の状況や資金の目的、将来の贈与・資産管理などによって変わります。
少なくとも、こどもNISAが始まるからといって、親のNISAを後回しにしてまで子どもの枠を埋める必要はありません。
まずは家計全体で、どこに投資するのが合理的なのかを考えることが大切です。
親のNISAを使い切っても余裕資金がある家庭には選択肢になる
一方で、親のNISAを十分に活用したうえで、さらに長期運用できる余裕資金がある家庭にとっては、こどもNISAは有力な選択肢になります。
例えば、
- 親のNISAを継続している
- 生活防衛資金を確保している
- 教育費など近い将来必要なお金も確保している
- それでも余裕資金がある
- 子どもの将来のために長期運用したい
という家庭です。
この場合、子ども名義の非課税枠を利用して、長期の資産形成を行う意味が出てきます。
特に子どもが小さい家庭では、10年、15年、20年という長い運用期間を確保できる可能性があります。
こどもNISAは「教育費専用口座」と考えすぎない
こどもNISAという名前から、大学の入学金や学費を準備する制度だと考えてしまうかもしれません。
しかし、投資である以上、必要な時期に相場が下落している可能性があります。
例えば大学入学直前に株式市場が大幅下落していた場合、そこで売却すれば、長期投資の途中で大きな損失を確定することになります。
そのため、10年以内に必ず使う教育費を、すべてこどもNISAに入れるという考え方には注意が必要です。
教育費として使う可能性が高いお金については、預貯金など価格変動のない資産とのバランスを考える必要があります。
一方で、大学進学後や成人後、さらに先の人生まで使う予定のない資金であれば、長期投資との相性は良くなります。
こどもNISAならインデックス投資との相性がいい
こどもNISAの投資対象は、長期・積立・分散投資に適した一定の投資信託が中心です。
つまり、制度そのものがインデックス投資などの長期運用と相性の良い設計になっています。
子どもの口座で頻繁に売買するよりも、
毎月一定額を積み立てる
↓
長期間保有する
↓
必要な時期が来るまで運用を続ける
という使い方のほうが、制度の趣旨にも合っています。
親が投資判断を繰り返さなくても済むという意味でも、シンプルな運用方法は検討しやすいでしょう。
10月に慌てて投資先まで決める必要はない
10月1日から受付が始まると聞くと、「急いで申し込まなければ」と思うかもしれません。
しかし、10月1日から投資を始めなければならないわけではありません。
2027年1月の制度開始に向けた口座開設手続きです。
したがって、10月は、
- こどもNISAを利用するか
- どの証券会社を利用するか
- 毎月いくら積み立てるか
- 教育費と長期投資資金をどう分けるか
- どの商品に投資するか
を考える時間としてもよいでしょう。
特に重要なのは、制度ができたから投資するのではなく、投資する目的を決めてから制度を使うことです。
こどもNISAで「家族全員NISA」は本当に必要なのか
こどもNISAの登場によって、家族全員がNISAを利用できるようになります。
例えば夫婦2人に子ども2人なら、単純に考えると4人分のNISAを活用できます。
これは一見すると非常に大きなメリットです。
しかし、投資資金が無限にあるわけではありません。
家族全員のNISA枠を埋めること自体を目標にしてしまうと、必要な生活資金まで投資してしまう可能性があります。
NISAはあくまで税制上の器です。
大切なのは、誰の口座を使うかより、家計としていくら投資できるのかです。
親のNISAだけで十分な資産形成ができる家庭もあれば、余裕資金を子どもの将来に振り分けることで、こどもNISAを有効に使える家庭もあります。
こどもNISAは「使わないと損」ではない
NISAという言葉が付くと、「非課税だから使わないともったいない」と考えがちです。
しかし、これは親のNISAでもこどもNISAでも同じです。
投資は非課税になることだけを理由に始めるものではありません。
生活防衛資金を確保し、近い将来に使うお金を別に確保したうえで、それでも長期間使わない余裕資金がある。
その資金を運用する際に、こどもNISAという非課税制度が利用できる。
この順番で考えるほうが、制度に振り回されにくいでしょう。
まとめ
2026年10月1日から、SBI証券や楽天証券など複数の証券会社で、こどもNISAの口座開設受付が始まります。
制度そのものの開始は2027年1月です。
こどもNISAでは、0~17歳の子どもを対象に、年間60万円、非課税保有限度額600万円の投資枠が用意されます。非課税保有期間は無期限で、18歳になると成人のNISAへ自動的に移行する仕組みです。
子どもの将来に向けた長期的な資産形成という意味では、注目度の高い制度になりそうです。
ただし、こどもNISAが始まる=子どもの口座にも投資しなければならないということではありません。
親のNISAを十分に活用できていない家庭なら、まずは親の資産形成を優先する考え方もあります。
一方で、親のNISAを活用したうえで余裕資金があり、子どもの将来に向けて長期間運用したいのであれば、こどもNISAは検討する価値があります。
10月1日は、投資を始める日というより、家族のお金をどう配分していくのかを考え始める日。
そんな位置づけで考えてみてもよいのではないでしょうか。