「マネーリテラシー」という言葉を聞くと、何を思い浮かべるでしょうか。
NISAの仕組みを知っている。
iDeCoの税制を理解している。
株式投資や投資信託について詳しい。
複利の効果を知っている。
こうした「お金に関する知識」を思い浮かべる人も多いと思います。
もちろん、知識は大切です。
金融庁も、資産形成を考えるうえで、家計管理やライフプランニング、金融商品の特徴、長期・積立・分散投資などを知ることの重要性を示しています。
では、マネーリテラシーが高い人ほど、お金持ちになれるのでしょうか。
必ずしもそうではないと思います。
なぜなら、お金の知識をたくさん持っていても、それを実際の行動につなげられなければ、資産は増えていかないからです。
反対に、金融商品の細かな知識がそれほどなくても、
「収入を増やす」
「無駄な支出を減らす」
「余ったお金を長期的に運用する」
「必要なところにはお金を使う」
「怪しい話には近づかない」
という行動ができれば、資産形成は大きく前進します。
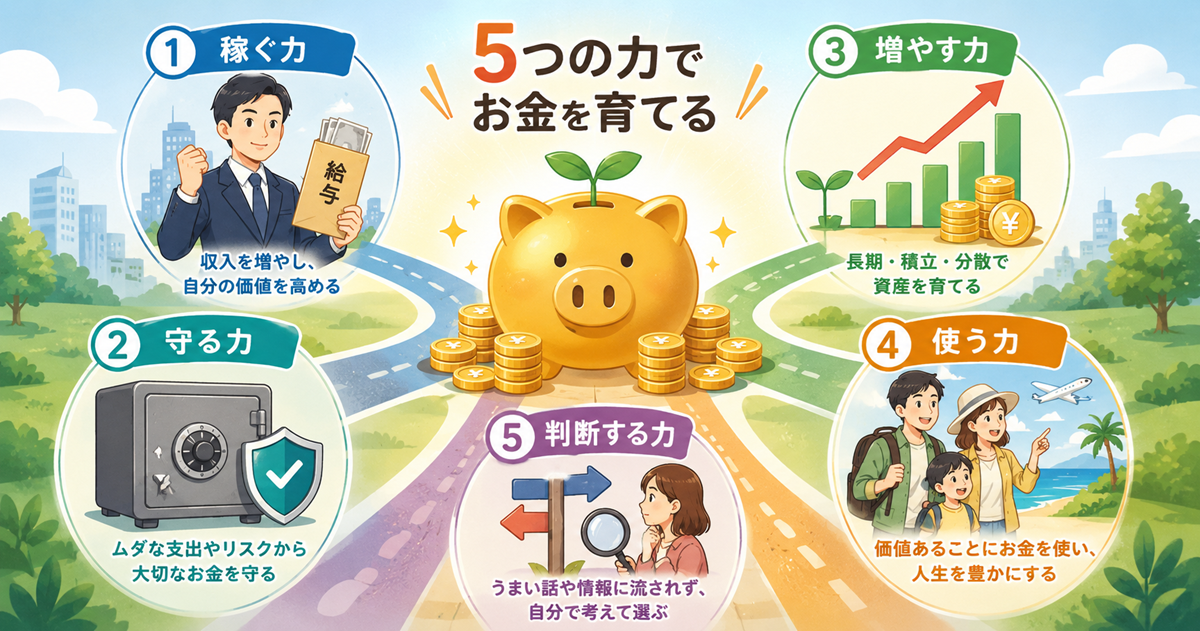
そこで今回は、マネーリテラシーを「知識」だけではなく、お金と上手に付き合うための5つの力として考えてみたいと思います。
1.稼ぐ力
まず大切なのが、稼ぐ力です。
具体的には、
- 収入を増やす
- 自分の市場価値を高める
といった力です。
資産形成を始めるうえで、収入は非常に重要です。
毎月20万円の収入から生活費を引いて、月3万円を投資する人と、毎月40万円の収入から月15万円を投資する人では、同じ投資先を選んだとしても資産形成のスピードは大きく変わります。
ただし、収入が多ければ必ずお金持ちになれるわけではありません。
年収1,000万円でも、それ以上にお金を使ってしまえば資産は残りません。
一方で、収入がそれほど高くなくても、支出をコントロールして毎月コツコツ資産を積み上げれば、長い時間をかけて大きな資産を作ることはできます。
つまり、「稼ぐ力」だけでは不十分ですが、資産形成の大きな土台になることは間違いありません。
FIREした私が今でも「稼ぐ力」が重要だと思う理由
私は現在、FIREしているため、今は労働による収入を得ていません。
そう考えると、「稼ぐ力」という項目を最初に持ってくることに違和感を持つ人もいるかもしれません。
しかし、FIREした今だからこそ、むしろ「稼ぐ力」の重要性を感じています。
なぜなら、今の資産は過去に働いて得た収入を土台にして作ったものだからです。
現役時代に働いて収入を得て、そこから生活費を支払い、残ったお金を貯蓄や投資に回します。
この「入金力」があったからこそ、資産を積み上げることができました。
投資では「どの商品に投資するか」が注目されがちですが、資産形成の初期段階では、どれだけ投資に回せるお金を作れるかも非常に重要です。
だからこそ、若いうちは投資の利回りを数%上げることに必死になるより、
収入を増やすこと
支出をコントロールすること
そして投資に回せるお金を増やすこと
に力を使うことにも大きな意味があります。
そして、ここで作った資産が、将来的には自分の代わりにお金を生み出してくれるようになります。
安心して暮らせているのは、過去に「稼ぐ力」を使って資産を作ってきたからです。
稼ぐ力は、その瞬間の収入を増やすだけではありません。将来の選択肢を増やす力でもあるのです。
2.守る力
お金持ちになるためには、お金を増やすことばかり考えてしまいがちです。
しかし、実は「無駄にお金を失わないこと」も非常に重要です。
例えば、
- 無駄な手数料を払わない
- 高金利の借金を避ける
- 保険を必要以上に契約しない
といったことです。
特に注意したいのが、「少額だから気にしない」という考え方です。
毎月1,000円の手数料なら、年間では12,000円。
10年間なら12万円です。
必要なサービスに対して適正な手数料を払うことまで否定する必要はありませんが、問題なのは、「よく分からないけれど何となく払っているお金」です。
金融商品でも、手数料はリターンを確実に削ります。
「どれだけ儲かるか」だけではなく、
「そのためにいくら払っているのか?」
を見る習慣が大切です。
また、高金利の借金も同じです。
投資で年5%のリターンを狙っている一方で、10%、15%といった金利の借金を抱えていれば、資産形成はなかなか進みません。
増やす前に、減らしているお金がないかを見ることもマネーリテラシーの重要な部分だと思います。
3.増やす力
ここには、
- NISAやiDeCoを活用する
- 長期・積立・分散を理解する
- 複利の効果を知る
といったことが含まれます。
例えばNISAは、投資による資産形成を考えるうえで非常に有力な制度です。
現在のNISAでは、非課税保有期間が無期限となっており、つみたて投資枠と成長投資枠を併用することもできます。
ただし、ここでも重要なのは、「NISAを知っていること」ではなく、「NISAを自分の資産形成にどう使うか」です。
NISAという制度を知っているだけでは、お金は増えません。
実際に投資を始め、長期的な視点で運用していく必要があります。
金融庁も、資産形成の基本的な考え方として「長期・積立・分散」を挙げています。長期投資では複利効果、積立投資では購入タイミングの偏りを抑える効果、分散投資では特定の資産への集中による影響を抑えることが期待されています。
ただし、ここで注意したいのが、
「長期・積立・分散なら絶対に儲かる」わけではない
ということです。
投資には元本割れの可能性があります。
だからこそ、自分のリスク許容度やライフプランに合わせて投資することが重要になります。
そして、もう一つ忘れてはいけないのが入金力です。
先ほどの「稼ぐ力」と「増やす力」は、別々のものではありません。
稼ぐ力が、増やす力を支えています。
収入が増えれば、投資に回せる金額も増やせます。
金融庁のNISA活用事例でも、「収入の増加にあわせて積立金額を増やす」というパターンが紹介されています。
投資では「どの銘柄が一番上がるのか」といった話に目が向きやすいですが、資産形成においては、投資を続けられる金額と期間も非常に重要です。
4.使う力
お金は貯めることや増やすことが目的ではありません。
使うためのものでもあります。
そこで必要になるのが、使う力です。
例えば、
- 「安いから買う」ではなく「必要だから買う」
- お金を使って時間や経験を買う
- 節約しすぎて人生を楽しめなくならない
といったことです。
「1円でも安いものを買う」
これは一見すると、マネーリテラシーが高い行動に見えます。
しかし、本当にそうでしょうか。
例えば、100円安い商品を買うために、遠くの店まで車で行ったとします。
ガソリン代や時間を考えれば、本当に得をしたのか分かりません。
また、安いからという理由だけで必要のないものを買ってしまえば、結局は無駄な支出になります。
大切なのは、
「いくら安く買えたか」ではなく、「そのお金を使って何を得たのか」
という視点です。
例えば、家事を外注して時間を買ったり、旅行にお金を使って家族との思い出を作ったり、好きな趣味にお金を使ったり、健康や学習のためにお金を使ったりといった支出は、単純な「浪費」とは言えません。
重要なのは、自分にとって価値のあるものにはお金を使い、価値を感じないものには使わないという判断ができることです。
資産を増やすことばかりに夢中になって、人生を楽しむためのお金まで使えなくなってしまったら、それも少し違うのではないでしょうか。
お金は、人生を豊かにするための道具です。
だからこそ「貯める力」だけではなく、「使う力」も必要なのだと思います。
5.判断する力
今はSNSを見れば、投資に関する情報がいくらでも入ってきます。
「この株は絶対上がる」
「今買わないと乗り遅れる」
「誰でも簡単に月10万円稼げる」
「元本保証で高利回り」
そんな情報を目にすることもあります。
しかし、ここで大切なのは、「その情報を知っているか」ではなく、「その情報をどう判断するか」です。
例えば「元本保証なのに高利回り」という話があったら、
なぜそんなに高い利回りを保証できるのか?
と疑問を持つことが大事です。
また、SNSで「この株が爆上げする」と話題になっていたら、
その根拠は何なのか?
その情報を発信している人には、どんな利害関係があるのか?
と考えます。
「みんなが買っている」と言われても、
自分にとって、その投資は本当に必要なのか?
と一度立ち止まるといった「疑う力」が重要です。
投資では、何を買うかと同じくらい、何を買わないかが重要だからです。
マネーリテラシーが高い人=金融知識が豊富な人、ではない
ここまで5つの力を見てきました。
① 稼ぐ力
収入を増やし、自分の市場価値を高める。
② 守る力
無駄な手数料や借金、必要以上の保険などでお金を失わない。
③ 増やす力
NISAやiDeCoなどの制度を活用し、長期的な資産形成を行う。
④ 使う力
本当に価値のあるものにお金を使い、人生を豊かにする。
⑤ 判断する力
お得そうな話やSNSの情報を鵜呑みにせず、自分で考える。
これらを見てみると、マネーリテラシーは単なる「金融知識」ではないことが分かります。
例えば、
「NISAについて詳しい」
「PERやPBRを知っている」
「複利の計算ができる」
という知識があったとしても、
高金利の借金を抱えたまま投資をしていたり、必要のない保険に入りすぎていたり、SNSで話題になった株に勢いで飛びついたりしていれば、必ずしもお金との付き合い方が上手とは言えません。
逆に、金融商品の細かな知識がなくても、
稼ぐ。
守る。
増やす。
使う。
そして、考える。
この5つを意識して行動できれば、資産形成は大きく変わってくるはずです。
FIREして分かった「お金の知識」より大切なこと
マネーリテラシーについて考えるとき、
「どれだけ金融知識を持っているか」
だけを見る必要はないと思っています。
むしろ、
「その知識を使って、どんな行動をしてきたか」
のほうが重要な気がします。
お金持ちになることだけがゴールではない
最後に、もう一つ大切なことがあります。
マネーリテラシーを高める目的は、単純に「お金持ちになること」ではありません。
お金を稼ぐ。
お金を守る。
お金を増やす。
そして、必要なところではお金を使う。
その結果として、「お金に振り回されず、自分の人生を選べるようになる」ことが、本当の意味でのマネーリテラシーなのではないでしょうか。
私にとってFIREも、その一つの形でした。
働かなくても生活できる資産を作ったことで、「働かなければ生きていけない」という状態から少し離れることができました。
もちろん、働くことが好きな人もいます。
仕事を通じて得られるやりがいや人とのつながりを大切にする人もいます。
だからこそ大切なのは、「お金持ちになること」ではなく、「お金によって人生の選択肢を増やすこと」なのだと思います。
マネーリテラシーとは、金融商品の知識を詰め込むことではありません。
自分のお金をどう稼ぎ、どう守り、どう増やし、どう使うのか。
そして、目の前の情報をどう判断するのか。
その一つひとつを自分で考えられる力です。
知識は大切です。
でも、その知識を行動につなげる「5つの力」こそ、長い人生のお金を支えてくれるのではないでしょうか。