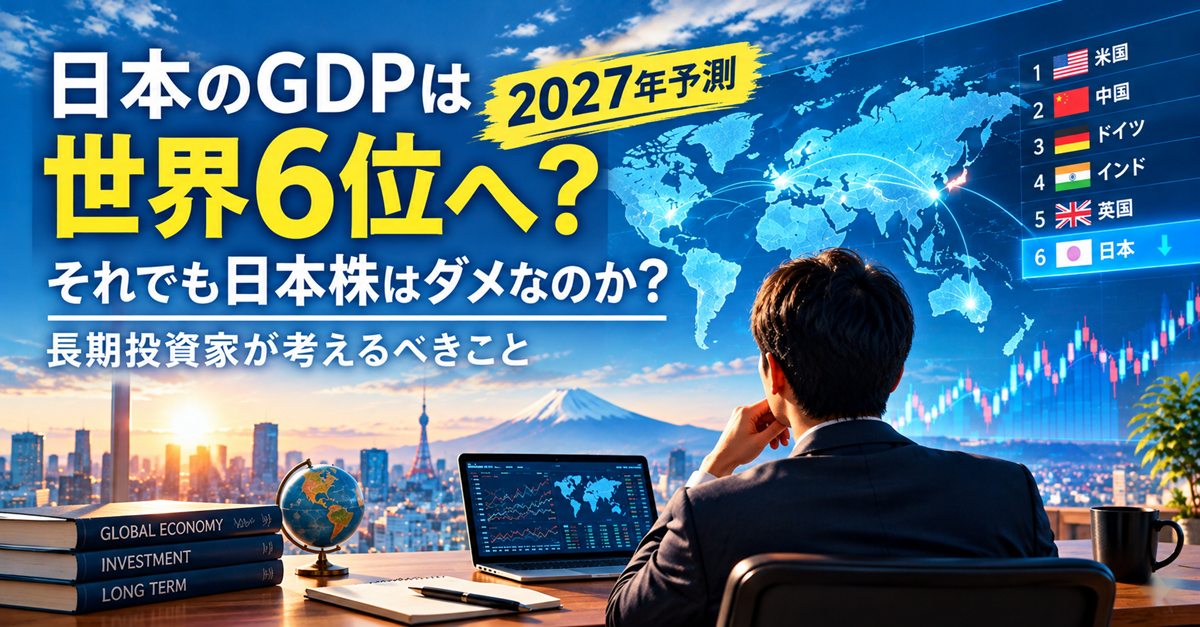
日本の名目GDPが2027年にインドと英国に抜かれ、世界4位から6位に転落する見通しとなりました。
ついこの前、ドイツに抜かれて世界4位になったばかりという印象がある人も多いのではないでしょうか。それなのに、今度はインドと英国にも抜かれるというのです。
国際通貨基金(IMF)が2026年10月12日に公表した最新の世界経済見通しによると、日本の名目GDPは2026年に4兆3,419億ドル、2027年には4兆4,676億ドルとなる見込みです。2027年にはインドが4位、英国が5位となり、日本は6位になると予測されています。
日本経済の存在感が低下しているようにも見える今回のニュース。私たち日本人にとっては、少し寂しい話かもしれません。
しかし、長期投資家として考えたいのは、GDPの順位が下がることと、日本株の投資価値が下がることは同じなのか、という点です。
今回は、日本のGDPが順位を落とす背景を整理しながら、これからの資産形成について考えてみます。
日本のGDPは2027年に世界6位へ
まずは、IMFの最新予測を確認しましょう。米国(1位)、中国(2位)、ドイツ(3位)を除き、日本、インド、英国で比較すると以下の表の通りです。
名目GDPの予測(米ドル換算)
| 国 | 2026年予測 | 2027年予測 |
|---|---|---|
| 日本 | 4兆3,419億ドル | 4兆4,676億ドル |
| インド | 4兆602億ドル | 4兆5,211億ドル |
| 英国 | 4兆2,684億ドル | 4兆4,889億ドル |
出典:IMF「世界経済見通し」2026年10月版を引用した報道。各国の数値は予測値であり、順位は今後変わる可能性があります。
2027年にはインドが約4.52兆ドル、英国が約4.49兆ドルとなり、日本の約4.47兆ドルを上回る見通しです。
日本のGDP自体は増加する予測なのに、他国の伸びがそれを上回るため、順位が下がるということです。
また、今回の予測で注目したいのは、英国が日本を追い抜く時期です。2026年4月のIMF見通しでは2029年と予測されていましたが、10月の見通しでは2027年へと2年前倒しされました。
日本の経済規模が一夜にして縮小したわけではありません。しかし、世界の中での相対的な位置づけが変化していることは確かです。
なぜ日本のGDP順位は下がるのか?
今回の順位低下には、大きく分けて2つの要因があります。
円安によってドル換算のGDPが目減りする
1つ目は、円安です。
GDPは自国通貨で計算することも、米ドルに換算して国際比較することもできます。今回の世界ランキングは、米ドル換算の名目GDPに基づいています。
例えば、日本の名目GDPが円ベースで変わらなかったとしても、円安が進めば、ドルに換算したGDPは小さくなります。
反対に、経済活動が大きく変わらなくても円高になれば、ドル換算のGDPは増える方向に動きます。
つまり、GDPの国際順位には、国内の経済活動だけでなく為替相場も影響するのです。
ただし、ここで注意したいのは、円安による順位低下を過度に軽視しないことです。
円安は輸出企業にとってプラスに働く場合がある一方、輸入するエネルギーや食料などの価格を押し上げ、家計や企業の負担を増やすことがあります。
日本のGDP順位が下がるのは、単なる数字上の問題だと片づけることはできません。
日本より高い経済成長が見込まれている
2つ目は、経済成長率の違いです。
インドは高い経済成長を続けており、IMFは2026年の実質経済成長率を7%程度と予測しています。英国についても、日本を上回る名目GDPの伸びが見込まれています。
インドでは、人口規模の大きさや内需の拡大、設備投資などが成長の追い風になります。一方、日本は少子高齢化や労働力人口の減少、生産性の向上といった課題を抱えています。
もちろん、人口が多いことや経済成長率が高いことだけで、将来の豊かさが決まるわけではありません。それでも、長期的な成長力の差は、無視できない要素です。
為替の影響と、国内の経済成長力の問題を分けて考えることが大切です。
GDPの順位が下がると、日本人は貧しくなるのか?
ここで考えたいのが、GDPの順位と私たちの生活との関係です。
GDPは、一定期間に国内で生み出された付加価値の合計を表します。国全体の経済規模を比較するうえで重要な指標ですが、それだけですべてが分かるわけではありません。
例えば、国全体のGDPが大きくても、人口が多ければ1人当たりのGDPは必ずしも高くなりません。
また、GDPが増えていても、物価上昇に賃金の伸びが追いつかなければ、生活が豊かになったと実感できないこともあります。
今回のランキングは、人口の違いを調整していない名目GDPの比較です。したがって、順位が下がったからといって、日本人一人ひとりの生活水準が同じ割合で低下するわけではありません。
一方で、長期にわたって生産性や実質賃金が伸び悩めば、家計の購買力や社会保障を支える財政基盤にも影響します。
GDPの順位そのものに一喜一憂する必要はありませんが、その背景にある経済成長や賃金の動きには目を向ける必要があります。
日本のGDP順位が下がるなら、日本株もダメなのか?
日本の経済成長が他国に比べて鈍いのであれば、日本株への投資は避けたほうがよいのでしょうか。
私は、GDPの順位だけを理由に、日本株を買うべきではない、あるいは売るべきだと判断するのは適切ではないと考えます。
なぜなら、国全体の経済規模と株式投資のリターンは、同じものではないからです。
経済成長率が高くても、株式投資で儲かるとは限らない
例えば、インドが日本より高い経済成長率を実現したとしても、インド株が必ず日本株を上回るリターンを生むとは限りません。
株式投資で重要なのは、企業が成長するかどうかだけではなく、その成長がどこまで株価に織り込まれているかです。
将来の大きな成長を期待されている企業は、すでに株価が割高になっていることがあります。その場合、企業が成長しても、投資家が期待したほどのリターンを得られない可能性があります。
反対に、経済全体の成長率が低くても、割安な株価で購入できたり、企業が利益率を改善したり、株主還元を強化したりすれば、良好な投資リターンにつながる可能性があります。
もちろん、割安であれば必ず値上がりするわけでもありません。企業の競争力や収益性、財務状況などを確認する必要があります。
重要なのは、経済成長率だけで投資先の優劣を判断しないことです。
日本企業がすべて衰退しているわけではない
日本全体の経済成長が鈍いことと、日本企業の競争力が一様に低下していることも別の話です。
日本企業の中には、海外で大きく稼ぐ企業や、世界的なシェアを持つ企業、独自の技術やブランドを強みにしている企業があります。
国内市場が縮小しても、海外市場で成長できる企業はあります。また、事業の選択と集中や生産性の改善によって、売上高の伸び以上に利益を増やせる企業もあります。
一方、国内需要への依存度が高い企業や、人口減少の影響を強く受ける企業には、厳しい環境が続く可能性もあります。
したがって、日本株を評価するときは、GDPの順位だけではなく、企業ごとの収益力や成長性、株価水準を見ることが重要です。
日本経済に課題があるからといって、すべての日本企業を投資対象から外す必要はありません。
日本株とインデックス投資をどう考えるべきか?
ここまでの話を踏まえると、長期投資家にはどのような行動が求められるのでしょうか。
私は、今回のニュースをきっかけに投資方針を大きく変更する必要はないと考えます。
ただし、自分の資産がどの国や地域に偏っているのかを確認するよい機会にはなります。
日本株だけに集中するリスクを考える
日本で暮らし、日本円で収入を得て、日本の年金制度や社会保障に依存している人は、すでに日本経済の影響を大きく受けています。
そのうえ、資産の大部分まで日本株に投資していれば、家計と投資資産の両方が日本の経済環境に左右されやすくなります。
日本株への投資そのものが悪いわけではありません。日本企業を応援したい、配当収入を得たい、割安な企業を探したいという目的もあるでしょう。
ただ、資産形成という観点では、投資先の地域を分散することによって、特定の国に依存するリスクを抑えられます。
全世界株式なら日本の順位低下に対応できるのか?
例えば、全世界株式に投資するインデックスファンドは、日本だけでなく米国や欧州、新興国など、世界各国の株式に分散投資できます。
世界経済の勢力図が変化しても、時価総額に応じて投資先の構成が変わるタイプの商品であれば、特定の国の将来を自分で予測して投資先を入れ替える必要性を減らせます。
日本の経済規模が相対的に小さくなり、世界の株式市場に占める日本株の割合も低下すれば、時価総額加重型の全世界株式インデックスでは、日本株の組入比率も低下する方向に働きます。
ただし、組入比率は株価や為替などによっても変動します。GDPの順位がそのまま株式市場の組入比率に反映されるわけではありません。
また、全世界株式への投資にも株価下落や為替変動のリスクがあります。分散投資は損失をなくす仕組みではありません。
それでも、将来どの国が成長するかを正確に予測することが難しい以上、世界全体に分散して長期保有するという考え方には合理性があります。
インド株に乗り換えればよいわけでもない
日本のGDP順位が下がるというニュースを見ると、これからはインド株に投資したほうがよいのではないか、と考える人もいるかもしれません。
インドの高い成長力に注目すること自体は自然です。しかし、経済成長率が高い国への投資と、高い投資リターンを得られることは同じではありません。
為替変動や株価の割高・割安、企業利益の伸び、投資家の期待など、考慮すべき要素は数多くあります。
将来の成長国を事前に当てようとするよりも、幅広い国に分散投資し、長期的に資産を育てる方法もあります。
少なくとも、今回のGDP順位のニュースだけを理由に、日本株をすべて売却してインド株に乗り換えるような判断は避けたいところです。
日本経済の将来を悲観しすぎず、楽観もしすぎない
日本のGDPが世界6位になるという予測は、日本経済が抱える課題を改めて認識させるニュースです。
円安だけでなく、経済成長率や生産性の向上、人口減少への対応など、中長期的に取り組むべき問題があります。
一方で、GDPの順位が下がるからといって、日本の将来がすべて暗いと決まったわけではありません。
企業が生産性を高め、新しい事業を生み出し、海外市場で稼ぐ力を強化できれば、日本経済にも成長の余地はあります。
投資家として大切なのは、こうした可能性を認めながらも、根拠なく日本経済の復活に賭けたり、反対に日本の衰退を決めつけたりしないことです。
経済ニュースは、投資先を考えるための重要な材料です。しかし、ニュースの見出しだけで売買を決める必要はありません。
まとめ:GDPの順位より、長期的な資産形成の仕組みを考えよう
2027年、日本の名目GDPはインドと英国に抜かれ、世界6位になるとIMFは予測しています。
この変化の背景には、円安と経済成長率の違いがあります。日本経済が抱える課題を無視することはできません。
しかし、GDPの順位が下がることと、日本株の投資リターンが低下することは同じではありません。
長期投資家が考えるべきなのは、次の3点です。
- GDPの順位だけで投資判断をしない。 経済成長率だけでなく、企業の収益力や株価水準にも目を向ける。
- 特定の国に過度に集中しない。 日本経済の動向が家計にも資産にも影響することを踏まえ、世界分散を検討する。
- 短期的なニュースに振り回されない。 将来の勝ち組を正確に予測することは難しいからこそ、長期的に続けられる投資方針を持つ。
世界の経済規模の順位は、これからも変化していくでしょう。日本が再び順位を上げる可能性もあれば、さらに順位を落とす可能性もあります。
だからこそ、特定の国の将来を当てることだけに頼らず、幅広い資産に分散し、長期的な視点で資産形成を続けることが大切です。
日本のGDPが世界6位になっても、長期投資家が慌てて投資方針を変える必要はありません。大切なのは、順位そのものではなく、その変化を理解したうえで、自分の資産をどう守り、育てていくかです。