節約を始めるなら、まずは固定費の見直しがおすすめです。保険、電気・ガスの契約、各種サブスクリプションや格安スマホへの切替など、一度見直せば、その後も継続的に支出を減らせるからです。
では、固定費をひと通り見直し、これ以上大きな削減余地がなくなったら、次は何をすればよいのでしょうか。
食費や日用品などの変動費を削ることが考えられます。しかし、安いものを探し回ったり、食事の質を落としたりしてまで節約するのは、必ずしも合理的とはいえません。
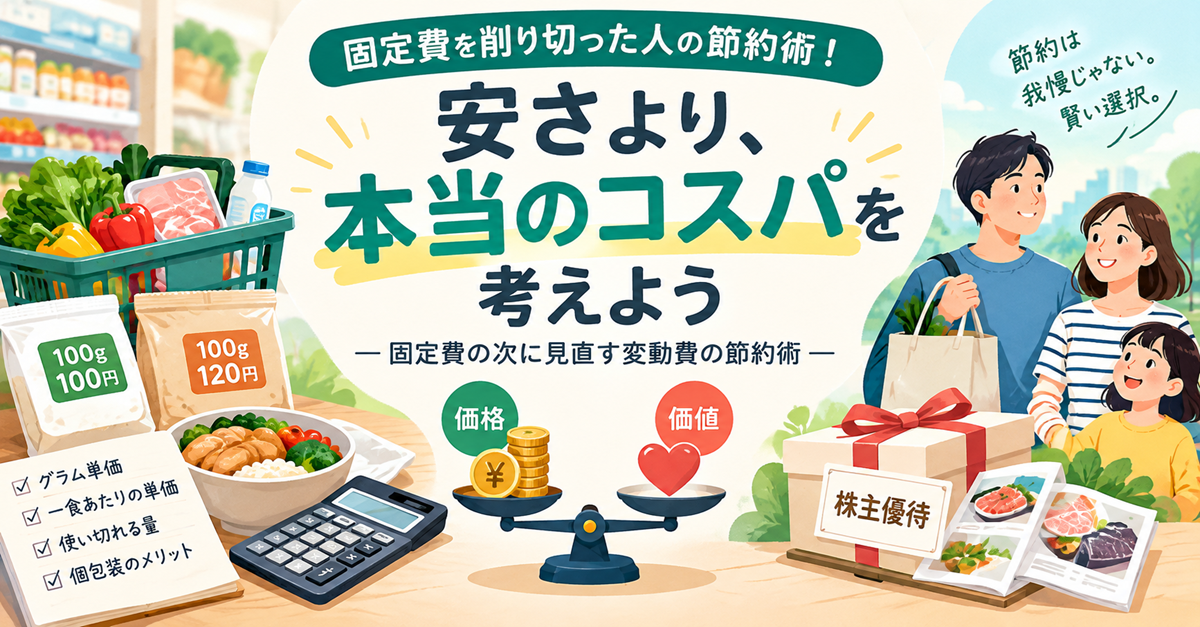
大切なのは、単純に支出を減らすことではなく、同じお金でより大きな価値を得ることです。
今回は、固定費を削り切った人が実践したい変動費の節約術について、食費の単価比較や株主優待の考え方などを例に解説します。
固定費を削減したら、次は変動費の見直し
家計の支出は、大きく固定費と変動費に分けられます。
固定費は、毎月ある程度決まって発生する支出です。住居費、通信費、保険料、サブスクリプションなどが代表例です。
一方、変動費は、日々の生活や行動によって金額が変わる支出です。食費、日用品費、交際費、娯楽費などが該当します。
固定費の見直しには、大きなメリットがあります。
例えば、スマートフォンの料金を月5,000円から2,000円に下げられれば、年間で36,000円の節約になります。一度プランを変更すれば、その後も同じ効果が続きます。
しかし、固定費の削減だけでは飽き足らない人もおられると思います。
そこで変動費の見直しに取り組むわけですが、ここで注意したいのが、節約そのものが目的になってしまうことです。
食費を減らすために食事の満足度を大きく下げたり、数十円安く買うために遠くの店まで出かけたりするのは、本当に望ましい節約でしょうか。
固定費を見直すときと同じように、変動費についても、支出を減らすことによって得られるメリットと失うものを考える必要があります。
グラム単価だけでなく、一食当たりのコストを考える
食料品を購入するとき、100g当たりの価格や1kg当たりの価格を比較する人は多いでしょう。
同じような商品なら、単位重量当たりの価格が安いものを選ぶのは合理的です。しかし、もう一歩踏み込んで考えると、グラム単価だけでは判断できないケースがあります。
例えば、次の2つの商品を考えてみましょう。
| 商品A | 商品B | |
|---|---|---|
| 内容量 | 500g | 500g |
| 販売価格 | 500円 | 550円 |
| 100g当たり | 100円 | 110円 |
| 個包装 | 4個 | 5個 |
| 1食の使用量 | 125g | 100g |
| 1食当たり | 125円 | 110円 |
※説明のための仮定です。両商品が同じ用途や満足度を満たすものとします。
グラム単価を比較すると、商品Aの方が安くなっています。しかし、1食に個包装1個を使うとしたら、1食当たりのコストは商品Bの方が安くなります。
もちろん、商品Bの使用量が少なくて済む理由が、単に量が少ないだけで、満足感まで下がってしまうのであれば、単純比較はできません。
重要なのは、同じ満足度や用途を満たすために、いくらかかるのかという視点です。
グラム単価は便利な指標ですが、それ自体が最終的な目的ではありません。食べる量や調理方法、必要な回数まで考慮することで、より実態に即した比較ができます。
大容量・まとめ買いは、本当にお得なのか
スーパーやドラッグストアでは、大容量の商品やまとめ買いによる割引をよく見かけます。
「大容量の方がお得」「まとめて買った方が安い」と考えがちですが、購入価格が安いことと、家計にとって得であることは必ずしも一致しません。
例えば、普段500円で買っている商品が、まとめ買いなら1個400円になるとします。
確かに、1個当たり100円安くなっています。しかし、必要なのが1個だけなのに3個購入した場合、支払額は500円から1,200円に増えます。
残りの2個もいずれ確実に使うのであれば、まとめ買いは合理的です。一方、使い切る前に劣化したり、使わずに捨てたりするのであれば、安く買った意味は小さくなります。
また、まとめ買いによって収納スペースが圧迫されたり、在庫管理が煩雑になったりすることもあります。
ここで考えたいのは、次の3点です。
- 本当に必要な量なのか。
- 品質が落ちる前に使い切れるのか。
- まとめ買いによって、予定外の消費や追加購入が増えないか。
割引率が高い商品を見つけると、買わなければ損をするような気持ちになることがあります。しかし、買わなければ支出は発生しません。
必要なものを安く買うことと、安いものを買うことは違います。
この区別ができるようになると、セールやまとめ買いに振り回されにくくなります。
株主優待の「高価な商品をもらえて得した」にも注意
ここで少し話を変えて、株主優待について考えてみましょう。
株主優待では、食品や日用品、カタログギフト、家電製品など、さまざまな商品を受け取れることがあります。
市場価格が高い商品をもらえれば、うれしいものです。普段は買わないような商品を試せることも、株主優待の魅力でしょう。
ただし、ここでも考えたいのは、その商品は、株主優待がなくても自分のお金で購入していたものなのかという点です。
例えば、5,000円相当の食品を株主優待でもらったとします。
普段から購入している食品で、優待がなければ自分で5,000円を払って買っていたのであれば、家計の支出を減らす効果が期待できます。
一方、優待でもらったから食べているだけで、優待がなければ購入するつもりのなかった商品なら、5,000円を節約できたとは限りません。
商品としての市場価値は5,000円でも、自分にとっての経済的な価値は、それより小さい可能性があります。
もちろん、普段買わないものを試せることや、届いたときの楽しさも株主優待の価値です。必ずしも、家計の節約額だけで評価する必要はありません。
ただ、株主優待をもらったことで得をしたと考えるなら、商品の額面だけでなく、自分にとってどれほど必要なものだったかも振り返りたいところです。
優待品の金額と、実際に得られた価値は別
株主優待に限らず、ポイント還元やクーポン、無料特典などにも同じことがいえます。
例えば、10,000円の商品が20%引きになるクーポンがあったとします。これを使えば2,000円安く購入できます。
しかし、そもそも必要のない商品であれば、8,000円の支出が新たに発生します。
2,000円得したと考えるよりも、8,000円を使って本当に欲しいものを手に入れたのか、と考える方が家計管理としては適切です。
これは投資にも通じる考え方です。
投資では、購入価格が安いからといって、必ずしも割安とは限りません。企業の価値や将来の収益力などを踏まえて判断する必要があります。
買い物でも同様に、表示価格や割引率だけで判断せず、自分にとっての価値を考えることが大切です。
節約のために、時間や手間をかけすぎない
変動費を見直すとき、もう一つ忘れてはいけないのが、時間と手間のコストです。
例えば、いつものスーパーより30円安い商品を見つけるために、別の店まで往復30分かけて出かけたとします。
その買い物が楽しく、散歩や気分転換も兼ねているなら、必ずしも無駄とはいえません。
しかし、ただ30円安く買うことだけが目的なら、費やした時間に見合う節約だったのか、考えてみてもよいでしょう。
価格比較そのものにも、調査する時間や労力が必要です。複数の店舗のチラシを確認し、アプリのクーポンを探し、ポイント還元率まで計算していると、節約のための作業が増えてしまいます。
もちろん、大きな買い物や継続的に購入する商品なら、価格を比較する価値は十分にあります。一度の見直しで、その後も長く節約効果が続くこともあるでしょう。
一方、数円、数十円の差に毎回多くの時間をかける必要があるかは、別の問題です。
特にFIREを目指している人や、すでにFIREした人にとっては、お金だけでなく時間も大切な資源です。
節約によってお金が残っても、そのために自由な時間や生活の満足度を大きく失ってしまうのであれば、必ずしも望ましい結果とはいえません。
変動費は、削るべき支出と残すべき支出を見極める
固定費の削減では、使っていないサービスを解約したり、同等のサービスをより安い料金で利用したりすることで、生活の満足度をあまり下げずに支出を減らせる場合があります。
しかし、変動費には、生活の満足度に直結する支出が多く含まれています。
食事がおいしいこと、家族と外食を楽しむこと、趣味にお金を使うこと。こうした支出を一律に減らせば、確かに支出額は減るかもしれませんが、生活の豊かさまで失ってしまう可能性があります。
そこで、変動費は単純に削るのではなく、支出の価値を見直すことが重要です。
例えば、次のように考えられます。
- 積極的に削りたい支出:使っていないサービス、使い切れずに捨てる食品、惰性で購入しているもの。
- 買い方を工夫したい支出:食料品や日用品など、同じ価値をより安く得られるもの。
- 無理に削る必要がない支出:家族との時間や趣味など、自分にとって満足度が高いもの。
もちろん、何に価値を感じるかは人それぞれです。他人から見て無駄に思える支出でも、自分にとって大きな喜びにつながっているなら、必ずしも削る必要はありません。
大切なのは、支出の大小だけで判断せず、自分が何にお金を使いたいのかを明確にすることです。
まとめ:節約は、安さを追い求めることではない
固定費を削り切った後の節約では、これまで以上に、支出の中身を見極めることが大切になります。
食料品ならグラム単価だけでなく、一食当たりのコストや使い切れる量を考える。まとめ買いなら割引率だけでなく、実際に必要な量を考える。株主優待なら商品の市場価格だけでなく、優待がなくても自分で購入していたものなのかを振り返る。
こうした視点を持つことで、無理に生活水準を下げなくても、支出をより合理的に見直せるようになります。
投資では、価格と価値を区別して考えることが重要です。それは家計管理でも同じです。
安いものを買うこと、お得なものを手に入れること自体が目的になってしまうと、かえって不要な支出が増えることもあります。
節約の目的は、お金を使わないことではありません。限られたお金を、自分にとって価値のあることに使えるようにすることです。
安さを追い求める節約から、価値を見極める節約へ。
固定費の削減を終えたら、次は日々の支出に対する考え方を見直してみてはいかがでしょうか。