投資を始めると、多くの人が一度は気になるのが配当金です。
毎年、保有株から配当金が振り込まれる。
「不労所得が入ってくる」という感覚もあり、配当金を重視した投資をしている人も少なくありません。
一方で、資産形成を最優先するのであれば、配当金には見逃せないデメリットがあります。
それが配当金にかかる税金です。
特に、毎年の投資額が受け取る配当金を上回っている人にとって、この税金は資産形成の効率を下げる要因になります。
では、高配当株を保有する意味はないのでしょうか。
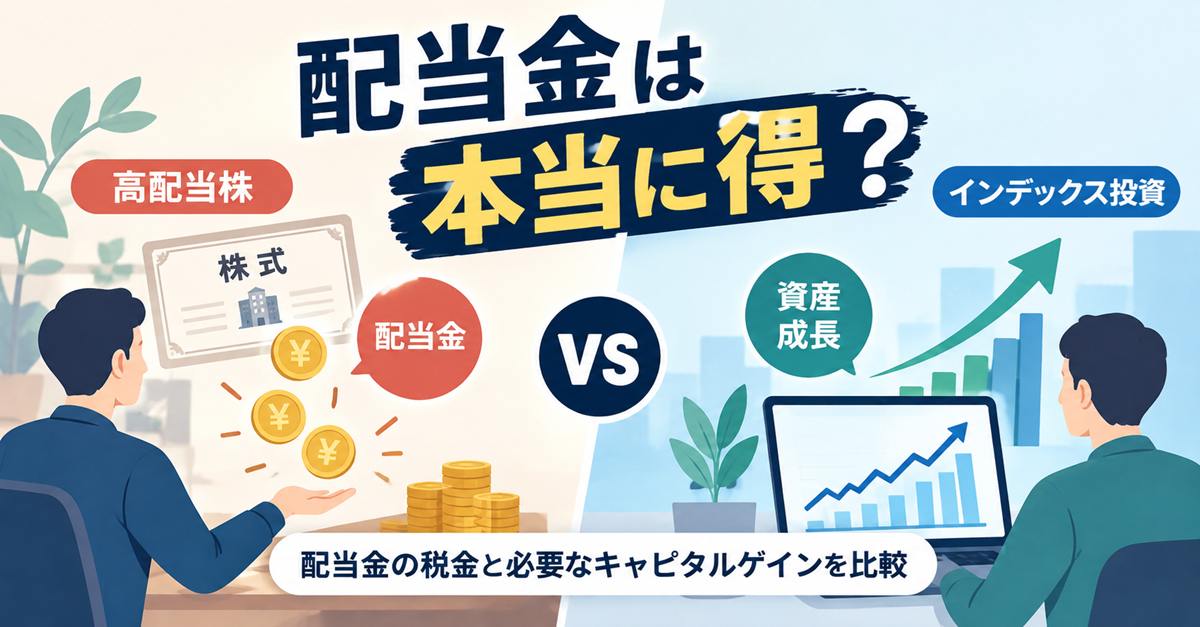
今回は、配当金にかかる税金を考慮すると、高配当株は配当金を出さないインデックス投資と比べて、どれくらい高いキャピタルゲインを生み出せば有利になるのかを考えてみます。
配当金には20.315%の税金がかかる
日本の課税口座で上場株式の配当金を受け取る場合、原則として20.315%の税金がかかります。
所得税・復興特別所得税15.315%と住民税5%の合計です。
例えば、100万円を投資して配当利回りが4%なら、年間配当は4万円です。
ここから20.315%が課税されると、
4万円 × 20.315% = 8,126円
が税金として差し引かれます。
手元に残るのは、
4万円 − 8,126円 = 31,874円
です。
つまり、配当利回り4%の株を保有していても、課税口座では4%すべてを再投資できるわけではありません。
実質的な再投資額は約3%です。
もちろん、配当金を生活費として使うのであれば話は変わります。
しかし、配当金を受け取りながら、その一方で給与などからさらに資金を投資している人なら、少し違った見方ができます。
配当金をもらっているのに、さらに投資するのはなぜか?
例えば、
- 年間配当金:50万円
- 年間投資額:200万円
という人を考えてみます。
この人は50万円の配当金を受け取りながら、別の資金から200万円を投資しています。
つまり、配当金を受け取らなくても投資できる状態です。
それなら企業から配当金を出してもらい、そのたびに約20%の税金を支払うよりも、企業内部に利益を残してもらい、その利益を企業の成長に使ってもらったほうが効率的ではないでしょうか。
これは配当金そのものが悪いという話ではありません。
ポイントは、「今すぐ現金が必要なのか」です。
資産形成期で、配当金を生活費として必要としていないのであれば、配当金を受け取ることで税金が発生する分だけ、資産形成には不利になる可能性があります。
高配当株は、どれくらいキャピタルゲインが高ければいい?
仮に、
- インデックス投資:配当金を投資家が受け取らない
- 高配当株:配当利回り4%
- 配当金はすべて再投資
- 課税口座を利用
- 税率20.315%
とします。
高配当株の配当4%のうち、税金として約0.81%が失われます。
そのため、その他の条件が同じなら、
高配当株のキャピタルゲインがインデックス投資より約0.81%高くなって、ようやく税引後の差を埋められる
と考えることができます。
配当利回り別に見ると
| 配当利回り | 配当にかかる税金 |
|---|---|
| 2% | 0.41% |
| 3% | 0.61% |
| 4% | 0.81% |
| 5% | 1.02% |
| 6% | 1.22% |
例えば、配当利回り5%の高配当株なら、配当課税だけで年間約1.02%の税負担があります。
したがって、配当金を再投資する資産形成期の投資家が、配当を出さない投資と比較するなら、高配当株にはそれを上回る何らかのメリットが必要になります。
ただし「配当なし=税金ゼロ」ではない
実際のインデックスファンドも、投資先企業から配当を受け取っています。
ただし、投資家が直接配当金を受け取らず、ファンド内部で再投資されるため、投資家が個別株の配当を受け取る場合とは税金の発生タイミングが異なります。
したがって、「インデックス投資は完全に無税で運用される」という意味ではありません。
今回の比較は、あくまで
「投資家が直接配当金を受け取り、その配当を再投資する場合、配当課税による税引き後の資産形成効率にどの程度の差が出るか」
という単純化した比較です。
それでも高配当株を保有する理由はある
では、高配当株に投資する意味はないのでしょうか。
私はそうは考えません。
高配当株には、税金だけでは評価できないメリットがあります。
配当金を生活費に使える
FIRE後など、資産を取り崩しながら生活する段階では、話が変わります。
例えば年間200万円の生活費が必要で、株式から年間200万円の配当金が得られるなら、株を売却せずに生活費を確保できます。
これは心理的にも大きなメリットです。
資産形成期にはデメリットになり得た配当金が、資産取り崩し期にはキャッシュフローというメリットに変わるわけです。
暴落時に売却しなくて済む
高配当株から定期的に配当金を受け取っていれば、株価が大きく下落したときに、生活費を確保するために株を売却する必要性を減らせます。
特にFIREでは、この点は重要です。
暴落時に資産を売却することへの心理的抵抗が強い人にとって、「配当金で生活費の一部を賄える」こと自体に価値があります。
投資を続けるモチベーションになる
配当金が証券口座に入ってくることで、投資の成果を実感しやすくなる人もいます。
インデックス投資の場合、基本的には評価額の増減を見ることになります。
一方、高配当株なら、「今年は配当金が○万円増えた」という形で成果を確認できます。
これは合理性だけでは測れない部分です。
投資では、理論上最も効率的な方法を選んでも、途中で怖くなって売ってしまえば意味がありません。
自分が長期間続けられる投資方法を選ぶことにも価値があります。
高配当株の本当の問題は「配当」ではない
ここで重要なのは、高配当株の問題は、配当金を出すことそのものではないということです。
本当に重要なのは、配当を含めたトータルリターンです。
例えば、税引前の利回りが同じ7%となる以下の2ケースでは
- A:配当0%+値上がり7%
- B:配当4%+値上がり3%
Bの方が税引後に約0.8%不利になります。
つまり、Bの値上がりが3%ではなく、約3.8%にならないとトータルリターンがAと同等にならないということです。
NISAなら話は大きく変わる
NISAでは、一定の条件を満たせば配当金・譲渡益が非課税になります。上場株式の配当をNISAで非課税にするには、株式数比例配分方式で受け取る必要があります。
つまり、課税口座で高配当株を持つ場合とNISAで高配当株を持つ場合では、税金による不利が大きく違います。
そのため、高配当株をNISAで保有することには、課税口座で保有する場合とは違った合理性があります。
ただし、NISAには年間投資枠と生涯の非課税保有限度額があります。
限られたNISA枠をどの資産に使うかという問題があるため、「高配当株をNISAに入れれば絶対に有利」とまでは言えません。
配当金は「利益のプレゼント」ではない
企業が100億円の利益を出し、そのうち20億円を株主に配当したとします。
その20億円は、株主にとって突然生まれた利益ではありません。
もともと企業が稼いだ利益の一部を株主に還元しているだけです。
そのため、配当金を受け取る=その分だけ資産が新しく増えたと考えるのは適切ではありません。
企業が利益を内部に残して成長投資を行えば、その価値が将来の企業価値や株価に反映される可能性があります。
逆に、成熟企業が十分な投資先を持たず、余剰資金を株主に還元することにも合理性があります。
つまり重要なのは、「配当を出すかどうか」ではなく、「企業が稼いだ利益をどのように使うのが株主にとって最も価値があるか」です。
結局、配当金はあった方がいいのか?
結論は、投資家の状況によって変わります。
資産形成期で、
- 給与などから毎年追加投資している
- 配当金を生活費に使わない
- 配当金も再投資する
- NISA枠を使い切っている
という人なら、配当金を受け取ることで発生する課税は、資産形成上のデメリットになり得ます。
特に配当利回り4%なら、単純計算で年間約0.81%が配当課税によって流出します。
そのため、同じようなリスクの資産なら、高配当株にはインデックス投資を上回るだけの税引後トータルリターンが期待できるのかを考える必要があります。
一方で、
- 配当金を生活費に使いたい
- FIRE後のキャッシュフローを安定させたい
- 暴落時に株を売りたくない
- 配当金が投資を続けるモチベーションになる
- 高配当企業そのものを評価している
という人にとっては、高配当株を保有する合理性があります。
結局のところ、配当金があるかどうかより、税引後のトータルリターンと、自分がその投資を続けられるかどうかのほうが重要です。
そして資産形成期と資産取り崩し期では、配当金の価値も変わります。
資産形成期には「再投資効率」を重視し、FIRE後には「キャッシュフローの安定性」を重視する。
同じ配当金でも、投資家のステージによって意味が変わるのです。