NISAがすっかり定着し、投資を始めるならまずNISAという考え方が一般的になりました。
NISAでは投資による売却益や配当金などが非課税になるため、長期的な資産形成を考えるうえで非常に有利な制度です。
そのため、投資をしていると、
NISAを使わないともったいない
特定口座で投資するくらいならNISA枠が空くまで待ったほうがいい
と考えることもあるでしょう。
もちろん、NISAを利用できるのであれば、基本的には積極的に活用したい制度です。
しかし、ここで少し注意したいのが、「NISAじゃないと損」という考え方に偏りすぎることです。
投資で重要なのは、非課税であることだけではありません。
どれくらいの資金を投資できるのか。
その資金はどこから生まれているのか。
いつ使う予定のお金なのか。
そして、どれくらいの期間運用できるのか。
こうした要素を含めて考える必要があります。
NISAは「投資するための制度」ではない
まず整理しておきたいのが、NISAそのものは投資商品ではないということです。
NISAは、投資によって得られた利益を非課税にするための制度です。
つまり、投資することとNISAを利用することは、本来別の話です。
例えば100万円を株式や投資信託に投資した場合、その利益が非課税になるのか、課税されるのかという違いがあります。
NISAなら利益が非課税になります。
一方、特定口座では利益に対して税金がかかります。
この違いは非常に大きいので、NISAを使えるなら使うというのは、基本的な考え方でいいでしょう。
ただし、NISAが使えないなら投資しないとなると話が変わってきます。
NISA満額=毎年360万円を稼いでいる、ではない
新NISAでは、年間投資枠が最大360万円あります。
そのため、NISAを満額投資している人を見ると、「毎年360万円を投資できる人」というイメージを持つかもしれません。
しかし、実際にはそうとは限りません。
例えば、NISAを満額投資している人でも、その資金の出どころにはいくつかのパターンがあります。
労働所得から毎年満額投資する人
まず考えられるのが、給与などの労働所得から毎年360万円を投資できる人です。
この場合、毎年新たな投資資金を生み出せています。
NISAを満額投資した後も、翌年以降に新たな余剰資金が生まれるのであれば、NISA以外の口座で投資を続けることも選択肢になります。
特定口座で投資を続けることも、その一つです。
預貯金を取り崩して満額投資する人
一方、過去に貯めた預貯金を使ってNISAを満額投資している人もいます。
例えば1,000万円の預貯金があり、そこから年間360万円ずつNISAに移しているケースです。
この人は確かにNISAを満額投資しています。
しかし、毎年360万円の投資余力があるわけではありません。
過去に貯めた資産を現金から株式などに移しているだけかもしれません。
この場合、NISAを満額にしたからといって、さらに特定口座で投資すればいいとは限りません。
生活防衛資金や今後使う予定のお金まで投資してしまえば、資産形成どころか資金繰りに問題が生じる可能性があります。
労働所得と預貯金を組み合わせる人
その中間もあります。
例えば、
給与から200万円
預貯金から160万円
というように、労働所得と過去の貯蓄を組み合わせて年間360万円をNISAに投資するケースです。
この場合も、毎年どれだけの資金を新たに生み出せるのかによって、その後の投資戦略は変わります。
つまり、NISAを満額投資しているという事実だけでは、その人の投資余力は分からないということです。
「NISA満額」の次に考えるべきなのは、資金の出どころ
NISAを満額投資した後に、「次は特定口座でも投資しよう」と考える前に確認したいことがあります。
それは、その投資資金はどこから出ているのかということです。
毎月の収入から生活費を差し引いても十分な余剰資金が残るのであれば、NISAの枠を超えて特定口座で運用することを検討できます。
一方、預貯金を取り崩してNISAを埋めているのであれば、無理に特定口座まで投資する必要はありません。
NISAの枠を使い切ること自体が目的になってしまうと、かえって資産配分を崩してしまうことがあります。
「NISAをいくら使ったか」ではなく、「投資できるお金がどれだけ残っているか」を見ることが大切です。
「NISA枠が空くまで待つ」は本当に正解なのか
一方で、労働所得などから継続的に投資資金が生まれる人には、別の問題があります。
例えば、すでに今年のNISA枠を使い切ったとします。
それでも、さらに100万円の余剰資金ができた場合、この100万円をどうするでしょうか。
一つの考え方は、預金として保有して翌年のNISA枠に入れることです。
これは決して間違いではありません。
翌年のNISAで投資すれば、運用益を非課税にできるからです。
しかし、その100万円を1年間現金で持ち続けることになります。
もし株式市場がその間に上昇すれば、投資機会を逃すことになります。
もちろん逆に株価が下落する可能性もあります。
したがって、必ず特定口座で投資したほうが得だという話ではありません。
重要なのは、NISA枠が空くまで現金で待つことにも、コストやリスクがあるということです。
「税金を払うのが嫌だから投資しない」という考え方になってしまうと、非課税というメリットを得る代わりに、投資する時間を失ってしまうことがあります。
ここで言いたいのは、長期運用できる余剰資金まで、NISAという理由だけで現金にしておく必要があるのかということです。
特定口座は「NISAの代用品」ではなく普通に使える口座
特定口座というと、NISAより格下のように感じるかもしれませんが、特定口座も投資をするための立派な選択肢です。
NISAとの違いは、主に税制面です。
NISAでは一定の範囲内で利益が非課税になります。
特定口座では利益に課税されます。
しかし、NISAの投資枠を超えて長期的に運用したいのであれば、特定口座は当然候補になります。
特に、
- NISA枠を使い切っても投資余力がある
- 生活防衛資金を確保している
- 数年以内に使う予定がない
- 長期保有できる
- 一時的な含み損に耐えられる
という条件がそろっているなら、特定口座での投資を検討する意味はあります。
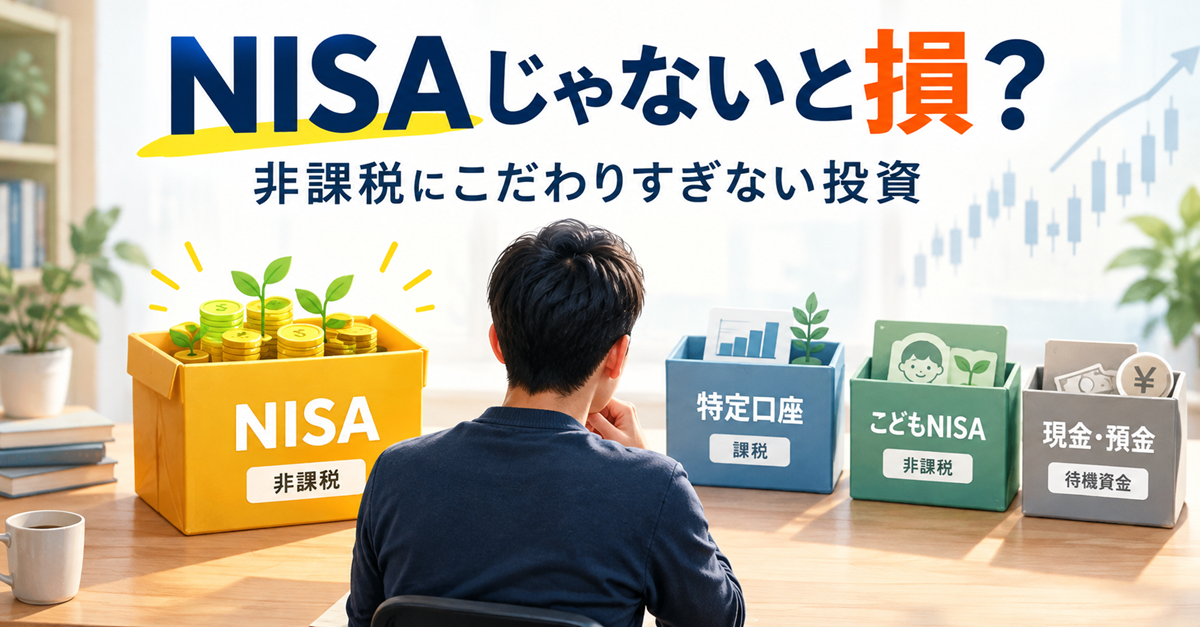
子どもがいる家庭なら「こどもNISA」という選択肢もある
2026年度税制改正では、0~17歳を対象とするこどもNISAが創設され、年間投資枠60万円、非課税保有限度額600万円という制度設計が示されています。
ただし、これも単純に、自分のNISAがいっぱいになったから、子どものNISAを使おうと考えるだけでは不十分です。
子どものための教育費なのか。
将来子どもに渡す資産なのか。
それとも親自身の老後資金なのか。
お金の目的を分けて考える必要があります。
親のNISAを満額投資している家庭でも、子どものために資産形成をしたいのであれば、こどもNISAを利用する意味があります。
一方で、親自身の資産形成のためのお金を、単に非課税枠が余っているという理由だけで子どもの口座に移す必要はありません。
「次の非課税制度」を期待しすぎない
NISAを使い切った後に、「また新しい非課税制度ができるかもしれない」と考える人もいるでしょう。
実際、NISAはこれまでも制度が大きく拡充されてきました。
将来的にさらに制度が変わる可能性もあります。
しかし、将来どのような制度になるのかは分かりません。
いつから始まるのか。
誰が対象になるのか。
年間投資枠はいくらなのか。
どんな商品が対象になるのか。
現在の時点では分からないことだらけです。
それなのに、「将来もっと有利な制度ができるかもしれないから、今は投資しない」と考えるのは、少し不思議な話でもあります。
投資するかどうかを決めるのは、非課税制度ではありません。
そのお金を長期的に運用したいのかどうかです。
そのうえで、利用できるNISA枠があるならNISAを使えばいい。
枠を超えるなら特定口座を検討すればいい。
この順番で考えたほうが、制度に振り回されにくくなります。
「税金を払う=損」ではない
投資では税金を嫌う気持ちが強くなりがちです。
もちろん、同じ利益が出るなら、税金がかからないNISAのほうが有利です。
これは間違いありません。
しかし、税金を払うことと、損をすることは同じではありません。
例えば特定口座で100万円を投資して、利益が20万円出たとします。
利益に税金がかかるため、NISAより手取りは少なくなります。
それでも、利益が発生していることには変わりません。
逆に、NISA枠を待つために現金で保有していれば、株式などの値上がりによる利益を得ることはできません。
もちろん、相場が下落すれば逆の結果になります。
だからこそ、「非課税だから得」「課税されるから損」だけで投資判断をしないことが大切です。
NISAは「優先順位」で考える
では、結局どうすればいいのでしょうか。
個人的には、NISAを含めた資産運用を次のように考えると分かりやすいと思います。
まず、生活防衛資金や近い将来使うお金を確保する。
そのうえで、長期的に運用できる余剰資金があるなら投資を検討する。
そしてNISAの枠が使えるなら、まずNISAを利用する。
子どもの資産形成という目的があるなら、こどもNISAも検討する。
それでも長期運用できる資金が残るなら、特定口座での運用も選択肢にする。
つまり、NISAか、投資しないかという二択にする必要はありません。
NISAは投資の優先順位を高める制度であって、NISA以外の投資を否定する制度ではないのです。
「NISAじゃないと損」という思い込みに注意したい
NISAは非常に魅力的な制度です。
だからこそ、「NISAを使わないともったいない」という気持ちになるのは自然です。
ただ、投資ではその気持ちが強くなりすぎると、別の問題が生まれることがあります。
NISAを満額にすること自体が目的になる。
NISA枠が空くまで投資を待ってしまう。
預貯金を減らしすぎてしまう。
本来は子どものためではないお金まで、こどもNISAに移してしまう。
これでは、制度をうまく利用しているというより、制度に投資判断を合わせている状態です。
大切なのは、「NISAをいくら使ったか」ではなく、「自分にとって適切な金額を、適切な期間、適切なリスクで運用できているか」ではないでしょうか。
まとめ
NISAは、長期的な資産形成において非常に有利な制度です。
利用できるのであれば、基本的には積極的に活用したいところです。
しかし、「NISAじゃないと損」と考えすぎる必要はありません。
NISAを満額投資している人でも、その資金が労働所得から出ているのか、預貯金から出ているのか、それとも両方なのかによって、投資余力は大きく異なります。
NISAを満額にした後も新たな余剰資金が生まれるなら、特定口座で投資を続けることもできます。
一方、預貯金を取り崩してNISAを満額にしているのであれば、さらに投資をする必要があるとは限りません。
子どもがいる家庭なら、こどもNISAも選択肢になります。
そして、将来さらに有利な非課税制度ができることを期待して、現在の投資をすべて先送りする必要もありません。
非課税であることは大きなメリットです。
ただし、投資で重要なのは税金だけではありません。
資金の出どころ、資産全体のバランス、使う時期、そして運用期間。
これらを考えたうえで、NISAを使うのか、特定口座を使うのか、あるいは現金として持っておくのかを決める。
NISAを最大限活用しながらも、NISAという制度そのものを投資の目的にしない。
それくらいの距離感で付き合うほうが、長期投資ではかえって合理的なのかもしれません。