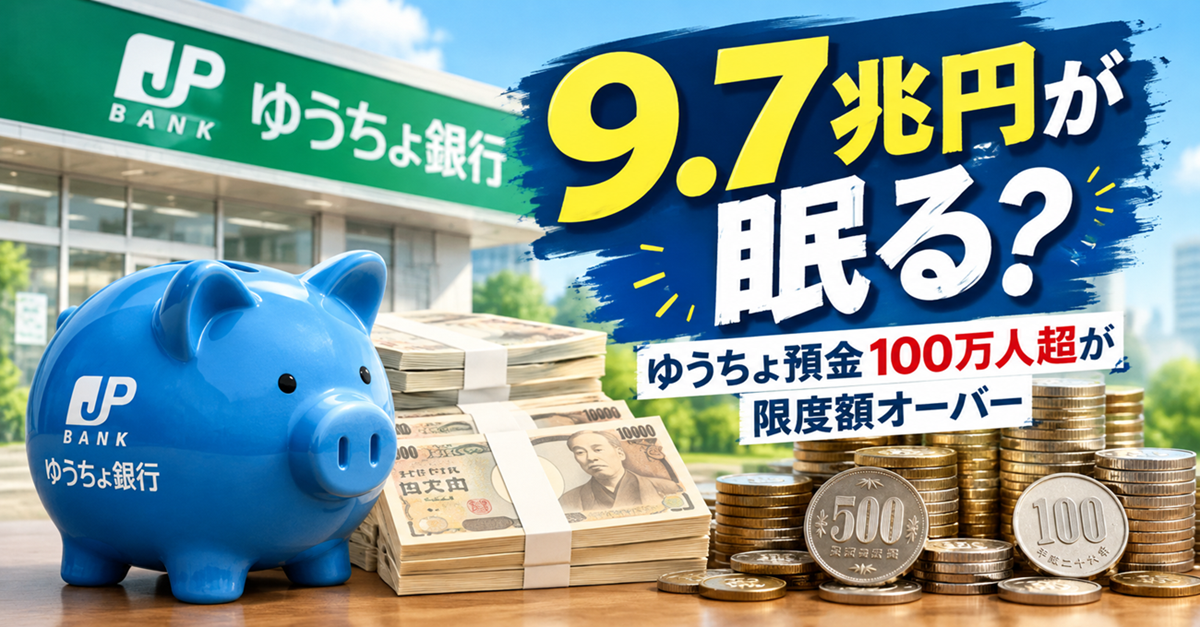
ゆうちょ銀行の通常貯金に預入限度額があるのをご存じでしょうか。預入限度額は1,300万円となっており、それを超える資産には、利子がつきません。
今回、その限度額を超えた利用者が100万人に達し、資金累計が約9.7兆円に上ると報じられました。
ゆうちょ銀行は限度額の撤廃を国に要望していますが、民間金融機関からは反発の声も上がっています。
このニュースからは、預金をめぐる制度の問題だけでなく、日本人のお金の置き場所や、資産運用に対する考え方も見えてきます。
今回は、投資家の視点からニュースの背景を整理し、私たち個人投資家が考えておきたいことを解説します。
ゆうちょ銀行の預入限度額は1,300万円
まず、ゆうちょ銀行の預入限度額を整理しておきましょう。
| 貯金の種類 | 預入限度額 |
|---|---|
| 通常貯金 | 1,300万円 |
| 定期性貯金 | 1,300万円 |
| 財形貯金の対象商品 | 合計550万円 |
通常貯金と定期性貯金には、それぞれ別の限度額が設けられています。
この制限は、ゆうちょ銀行が民営化された後も、郵政民営化に関する制度の一環として設けられているものです。
2019年4月には、それまで通常貯金と定期性貯金を合わせて1,300万円だった限度額が、それぞれ1,300万円に引き上げられました。
しかし、通常貯金については現在も1,300万円という上限があります。
100万人が超過、9.7兆円に利子が付かない
今回のニュースで驚かされるのは、限度額を超える利用者の多さです。
出典:日本経済新聞 2026年10月20日付報道。数値は報道に基づくものです。
通常貯金の利用上限を超えた金額は、ゆうちょ銀行の仕組みによって振替貯金に移される場合があります。この振替貯金には利子が付きません。
つまり、利用者が預金として保有している資金のうち、相当な金額が利息を生まない状態になっているわけです。
仮に9.7兆円を年0.5%で運用できるとすれば、単純計算で年間約485億円の利息に相当します。
ただし、これは9.7兆円全額に一律0.5%の金利が適用されると仮定した試算であり、実際に得られる利息や、制度変更による収益を示すものではありません。
それでも、資金の置き場所によって利息に大きな差が生じることは理解できるでしょう。
なぜ限度額を超えてまで預金するのか
では、なぜこれほど多くの人が限度額を超える資金をゆうちょ銀行に置いているのでしょうか。
考えられる理由はいくつかあります。
1. 郵便局への信頼と使い慣れた安心感
ゆうちょ銀行は、全国の郵便局ネットワークを通じて利用できる金融機関です。
長年にわたって郵便局を利用してきた人にとっては、給与や年金の受け取り、生活費の管理、貯蓄などを一つの口座で行うことが自然なのかもしれません。
金融商品を比較して少しでも高い利回りを求める人もいれば、慣れ親しんだ金融機関にお金を置いておくことを優先する人もいます。
後者にとって、利息が付かない資金が生じていても、口座を変更する手間や心理的な負担の方が大きい可能性があります。
2. 投資よりも預金を優先する考え方
資産形成というと、株式や投資信託による運用を思い浮かべる人が増えています。
一方で、元本の変動を避けたい人にとって、預金は依然として重要な選択肢です。
特に、退職後の生活資金や、住宅購入・教育費など数年以内に使う予定のお金は、株式市場の値動きにさらしたくないと考えるのも合理的です。
ただし、必要以上に多くの資金を低金利の預金に置き続ければ、物価上昇によって実質的な購買力が低下する可能性があります。
預金を持つこと自体が問題なのではなく、何のためのお金なのかを考えずに置き続けることが問題なのです。
3. 資産運用を始めるきっかけがない
投資には元本割れのリスクがあり、金融商品の選択にも知識が必要です。
そのため、投資に関心があっても、何から始めればよいのか分からず、預金を続けている人もいるでしょう。
新NISAなどの制度が整備されても、すべての人がすぐに投資を始めるわけではありません。
投資をするかどうかは本人の判断ですが、少なくとも預金金利や預入限度額、預金保険制度について知っておくことは、資産管理の第一歩になります。
ゆうちょ銀行の限度額撤廃は実現するのか
今回、ゆうちょ銀行は通常貯金の預入限度額の撤廃を国に要望しています。これに対して民間金融機関は、預金獲得競争への影響などを懸念しています。
この問題は、単に利用者の利便性だけで決められるものではありません。
ゆうちょ銀行には全国規模の郵便局ネットワークがあり、民営化後も日本郵政グループや政府との関係を踏まえた制度上の論点があります。
もし限度額が撤廃されれば、利用者にとっては一つの口座で多額の資金を管理しやすくなる可能性があります。
一方、民間銀行にとっては、預金を集める競争条件が変わることになります。
銀行にとって預金は、融資や金融サービスを支える重要な基盤です。特定の金融機関に資金が集まりやすくなることへの懸念にも、一定の理由があります。
今後の焦点は、利用者の利便性と金融機関同士の公平な競争をどう両立させるかでしょう。
なお、限度額撤廃は要望の段階であり、実現が決まったわけではありません。今後の制度改正の動向を見守る必要があります。
預金保険制度にも注意したい
ここで、もう一つ重要なポイントがあります。
ゆうちょ銀行の預入限度額と、預金保険制度によって保護される金額は別の話です。
預金保険制度では、原則として1金融機関につき、預金者1人当たり元本1,000万円までとその利息が保護されます。
通常貯金の預入限度額が1,300万円だからといって、1,300万円全額が預金保険制度によって保護されるわけではありません。
また、ゆうちょ銀行の通常貯金と定期性貯金を合わせて2,600万円まで預けられることと、預金保険で保護される範囲も混同しないようにしましょう。
多額の預金を保有している人は、金利だけでなく、預金保険制度による保護の範囲も確認しておきたいところです。
個人投資家は預金と投資をどう使い分けるべきか
今回のニュースを見て、限度額を超えるほど預金を持つことは非効率だと感じる人もいるかもしれません。
しかし、私は預金と投資を単純に比較して、どちらか一方が優れていると判断するべきではないと考えます。
大切なのは、資金の用途と使う時期に応じて置き場所を分けることです。
| 資金の用途 | 主な選択肢 | 重視するポイント |
|---|---|---|
| 日常の生活費 | 普通預金など | 使いやすさ・流動性 |
| 緊急時の備え | 預金など | 安全性・すぐ使えること |
| 数年以内に使う予定のお金 | 預金・個人向け国債など | 元本の安全性・換金条件 |
| 10年以上使わない余裕資金 | 分散された株式インデックス投資など | 長期的な資産成長 |
もちろん、具体的な配分は家計やリスク許容度によって異なります。
生活防衛資金を十分に確保したうえで、長期間使う予定のない余裕資金については、投資を選択肢に加える意味があります。
一方、株式や投資信託は値下がりすることがあります。生活費まで投資に回してしまえば、相場が下落したタイミングで売却を迫られるかもしれません。
預金には、利回りだけでは測れない安心感と流動性があります。
投資家であっても、すべてのお金を運用する必要はありません。
まとめ:お金の置き場所を定期的に見直そう
今回のニュースから考えたいのは、次の3点です。
- 慣れ親しんだ金融機関を使い続けることには利便性がある。但し、資金の置き場所によって利息に差が生じる。
- 預入限度額の撤廃には利用者の利便性だけでなく、民間金融機関との競争という論点もある。
- 預金と投資は対立するものではなく、資金の用途や時間軸に応じて使い分けることが重要である。
資産形成では、どの金融商品を買うかに注目しがちです。しかし、それ以前に、今あるお金をどこに置いているかを確認することも大切です。
普段使っている銀行口座に、当面使う予定のない資金が長期間眠っていないでしょうか。
預金をすべて投資に回す必要はありません。まずは生活防衛資金と将来のための資金を整理し、それぞれに適した置き場所を考えてみてはいかがでしょうか。