投資を始めると、リスクという言葉をよく目にします。
リスク許容度が高い人は株式の比率を高くしてもいい。リスク許容度が低い人は債券や預金を多めにしたほうがいい。
こうした説明はよくありますが、実は投資におけるリスクとの向き合い方を考えるとき、もう一つ重要な概念があります。
それがリスク選好です。
リスク許容度とリスク選好は似ているようで、意味は異なります。
簡単にいえば、
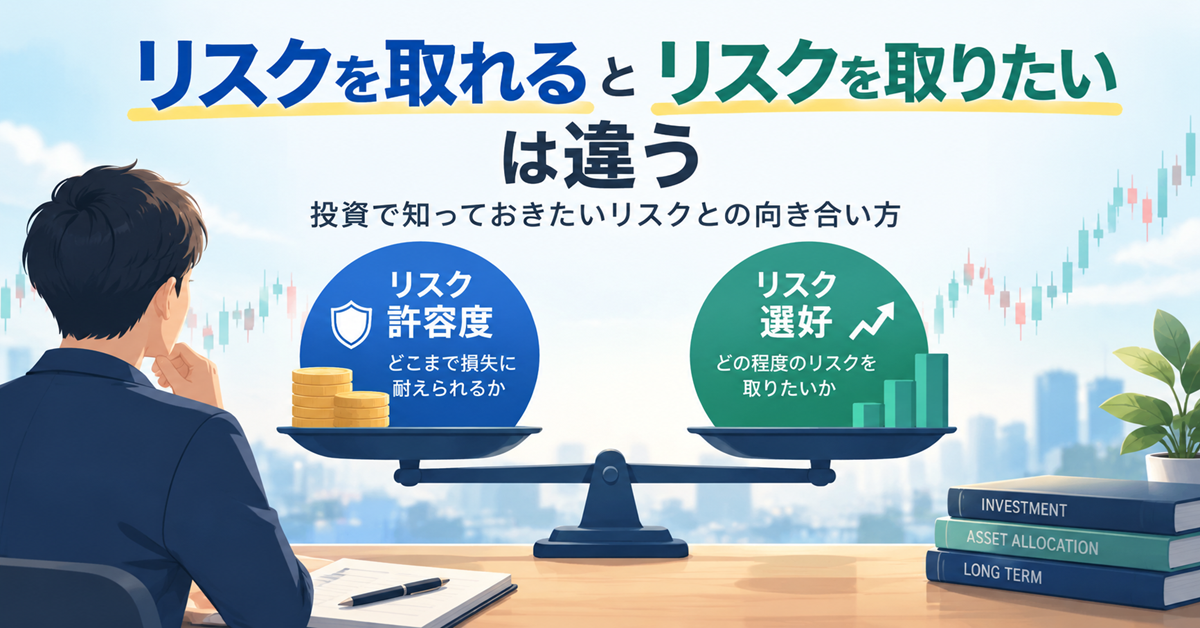
- リスク許容度=どこまでリスクを受け入れられるか
- リスク選好=どのくらいリスクを取りたいと思うか
です。
この2つを区別して考えると、自分に合った投資を考えやすくなります。
リスク許容度とは何か
リスク許容度とは、投資によって損失が発生したときに、経済的にどこまで耐えられるかという考え方です。
例えば、1000万円の金融資産を持っている人と、100万円しか持っていない人を考えてみましょう。
どちらも毎月30万円を投資しているわけではなく、今後の収入や生活費などの条件が同じだったとしても、資産が1000万円ある人のほうが、ある程度の含み損を受け止める余地は大きくなります。
また、同じ1000万円を持っていたとしても、
- 近いうちに住宅購入資金として使う予定がある
- 子どもの教育費が必要になる
- 安定した収入がある
- 収入が減る可能性がある
などによって、実際のリスク許容度は変わります。
つまり、リスク許容度は単純に年齢や投資経験だけで決まるものではありません。
資産、収入、支出、将来の資金需要、投資期間などを総合的に考える必要があります。
リスク選好とは何か
一方、リスク選好は少し違います。
こちらは、自分がどの程度のリスクを取りたいと思うかという心理的な側面です。
例えば、同じ1000万円の資産を持っている2人がいたとします。
Aさんは、「株式の値動きは怖いので、預金や債券を中心にしたい」と考えるかもしれません。
一方でBさんは、「長期的に資産を増やしたいので、株式の値動きは気にしない」と考えるかもしれません。
経済的な条件が同じでも、投資したい商品や資産配分は変わってきます。
これがリスク選好の違いです。
つまり、
リスク許容度は「耐えられるリスク」
リスク選好は「取りたいリスク」
と考えると分かりやすいでしょう。
「リスクを取れる」と「リスクを取りたい」は別物
例えば、資産が十分にあり、収入も安定している人なら、株式への投資比率を高くしても経済的には耐えられるかもしれません。
つまり、リスク許容度は高いです。
しかし、その人が
「株価が大きく下落するのを見るのは嫌だ」
「多少リターンが低くても、値動きの小さい資産を持ちたい」
と考えているなら、リスク選好は低いことになります。
この場合、リスクを取れるからといって、無理にリスクを取る必要はありません。
逆もあります。
資産が少なく、収入も安定していない。
本来なら大きな損失を避けたほうがいい状況なのに、
「短期間で資産を増やしたい」
「大きなリターンを狙いたい」
と考える人もいます。
この場合は、リスク選好が高い一方で、リスク許容度は低い可能性があります。
ここには大きなズレがあります。
最も注意したいのは「取りたいリスク」と「取れるリスク」のズレ
投資で怖いのは、この2つが一致していないケースです。
例えば、1000万円を株式に投資していて、株価が30%下落したとします。
単純計算なら300万円の含み損です。
資産形成の長い期間で考えれば、株価が下落すること自体は珍しいことではありません。
しかし問題は、その300万円の含み損を抱えた状態で、「もう投資を続けられない」となってしまうことです。
あるいは、生活費として使う予定だったお金まで投資してしまっていたら、株価が回復するまで待つこともできません。
そこで売却してしまえば、長期投資を前提としていたはずなのに、実際には損失を確定させることになります。
大切なのは、どれだけリスクを取れるかではなく、そのリスクを取った後も投資を継続できるかです。
リスク許容度は「暴落時」にこそ分かる
投資を始めたばかりのときは、自分のリスク許容度を高く見積もりがちです。
株価が上昇しているときなら、「多少下がっても大丈夫」「長期投資だから問題ない」と思えるからです。
ところが、実際に資産が20%、30%と減ってくると、心理状態は変わります。
1000万円を投資して200万円の含み益が出ているときと、300万円の含み損を抱えているときでは、同じように資産が大きく動いていても、心理的な負担は大きく異なります。
特に含み損の場合は、「このままさらに下がったらどうしよう」「いつになったら戻るのだろう」と不安を感じやすくなります。
だからこそ、リスク許容度は上昇相場の中で考えるのではなく、暴落したときの自分を想像して考えることが大切です。
例えば、
「資産が30%減ったらどうするか」
「含み損が500万円になっても保有し続けられるか」
「その状態でも生活費を確保できるか」
こうした問いに答えていくと、自分が本当に耐えられるリスクが見えてきます。
リスク許容度を考えるときは「金額」で考えてみる
投資では「何%下落しても大丈夫か」という考え方をしがちです。
しかし、実際には金額で考えてみることも重要です。
例えば、1000万円を運用している場合、
20%下落すると200万円。
30%下落すると300万円。
50%下落すると500万円です。
一方、5000万円を運用していれば、
20%下落すると1000万円。
30%下落すると1500万円。
50%下落すると2500万円。
同じ「30%の下落」でも、実際に失う金額は大きく違います。
そして、その金額を見たときに自分がどう感じるかも人によって違います。
だから、「株式は長期なら期待リターンが高いから、できるだけ株式比率を上げよう」と考えるだけでは不十分です。
その下落を自分が受け止められるかまで考える必要があります。
「若いからリスクを取れる」とは限らない
投資では、「若いうちは投資期間が長いから、株式の比率を高くしてもいい」という考え方があります。
これは一つの考え方として合理性があります。
しかし、年齢だけでリスク許容度を決めることはできません。
例えば、20代でも、
- 貯金がほとんどない
- 収入が不安定
- 近いうちに大きな支出がある
なら、経済的に大きなリスクを取る余裕は限られます。
逆に、50代や60代でも、
- 十分な金融資産がある
- 生活費を賄える収入がある
- 投資期間を長く取れる
- 近い将来に大きな支出がない
という人なら、一定のリスクを受け入れられる可能性があります。
もちろん、実際の判断は個々の状況によります。
大切なのは、年齢だけでリスク許容度を決めないことです。
リスク許容度が高くても、リスクを取る必要はない
もう一つ覚えておきたいのが、この考え方です。
「リスクを取れる」と「リスクを取ったほうがいい」は別です。
例えば、十分な資産を持っている人は、大きな値動きにも経済的には耐えられるかもしれません。
しかし、すでに自分が必要とする資産を形成できているのであれば、あえて大きなリスクを追加する必要はない場合もあります。
投資では、取れるリスクの上限と実際に取るリスクを分けて考えることが重要です。
リスク許容度が高いからといって、株式100%にする必要があるわけではありません。
「リスクを取らない」という選択もリスク
一方で、リスクを避ければ安全というわけでもありません。
現金や預金だけで資産を持っていると、価格変動リスクは小さくなります。
しかし、インフレによってお金の実質的な価値が低下する可能性があります。
つまり、リスクを取ることにもリスクがあり、リスクを取らないことにも別のリスクがあります。
重要なのは、どちらが正解かを決めることではありません。
自分がどのリスクなら受け入れられるのかを考えることです。
投資前に確認したい3つの質問
自分のリスク許容度とリスク選好を考えるなら、次の3つを確認してみると分かりやすいでしょう。
どのくらい資産が減っても生活に影響しないか
例えば、金融資産が30%減ったとしても、生活費や教育費などを問題なく確保できるでしょうか。
投資資金と生活防衛資金を分けて考えることも重要です。
含み損を抱えた状態で投資を続けられるか
株式市場では、含み損が発生することがあります。
大切なのは、含み損が発生しないポートフォリオを作ることではなく、想定した範囲の下落が起きても投資方針を維持できるかです。
そのリスクを本当に取りたいのか
最後は心理的な問題です。
資産形成のために必要だから取るリスクなのか。
それとも、「もっと儲けたい」という気持ちから取っているリスクなのか。
この違いを考えてみるだけでも、投資判断は変わってきます。
リスク許容度とリスク選好は一致しなくてもいい
投資を考えるとき、リスク許容度とリスク選好は一致している必要はありません。
むしろ、自分はどこまで耐えられるのかと自分はどこまで取りたいのかを別々に考えることに意味があります。
例えば、「経済的には株式の比率を高くできる。でも、そこまで値動きを取りたくない」という人がいてもおかしくありません。
反対に、「もっと大きなリターンを狙いたい。でも、今の資産状況では大きな損失を受け入れられない」という人もいるでしょう。
後者の場合は、リスク選好に合わせるのではなく、まずリスク許容度を基準に考える必要があります。
まとめ
投資におけるリスクとの向き合い方を考えるとき、
リスク許容度とリスク選好は分けて考えることが大切です。
リスク許容度は、自分が経済的にどこまで損失に耐えられるかリスク選好は、自分がどの程度のリスクを取りたいと思うかです。
この2つは同じとは限りません。
そして、投資で重要なのは、単純に「リスクをたくさん取れる人になる」ことではありません。
むしろ、
自分が取れるリスクと、取りたいリスクを把握し、その範囲内で投資を続けられる状態をつくること
ではないでしょうか。
特に長期投資では、暴落したときに投資をやめてしまうほどのリスクを取ってしまえば、期待リターン以前の問題になります。
「どれだけ儲かるか」だけではなく、
「どれだけ下がっても、自分はこの投資を続けられるか」
という視点を持つことが、自分に合ったリスクを考えるうえで重要なポイントです。