FIRE

スポンサーリンク
FIRE

FIREしたらiDeCoはどうする?所得控除と19年ルールから考える「続ける・やめる」の判断

FIREするとiDeCoの掛金による所得控除を活かしにくくなります。それでも続けるメリットはあるのか?退職金との19年ルールや受け取り時の税金、NISAとの使い分けまで、早期退職した実体験をもとに解説します。
FIRE
定期預金「年3%」は本当にお得?高金利キャンペーンを冷静に計算してみた

定期預金の高金利キャンペーンは本当にお得?年3%でも適用期間が1カ月だけなら、実際の利息はどうなるのでしょうか。金利、期間、預入上限、税引後の受取額を計算し、冷静に判断するポイントを解説します。
FIRE

NISAは「国民の4人に1人」の時代へ。でも数字の裏側を見ると、もっと面白いことが分かりました。

NISA口座は約2,800万口座となり、国民の4人に1人の時代へ。しかし、数字の裏側を見ると30代の普及率の高さや20代の伸び、買付額の急増、利用者の二極化など、ニュースだけでは見えない実態が見えてきます。データを基に考察します。
FIRE

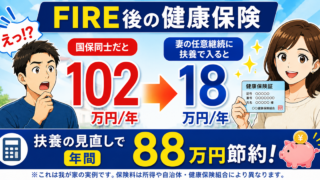
FIREして扶養者から被扶養者へ。夫婦で退職して健康保険料を88万円節約した方法

FIRE後の健康保険は国民健康保険と任意継続のどちらがお得?我が家は夫婦で退職後、それぞれで見ると国保が最安でした。しかし、妻の任意継続に私と子どもが扶養で入ることで、年間の健康保険料を約88万円節約できた実体験を紹介します。
FIRE

ウォーレン・バフェット、バークシャー株を2034年までに全て寄付へ。投資家が本当に学ぶべきこと

ウォーレン・バフェット氏が資産の99%超を占めるバークシャー株を2034年までに全て寄付すると表明。寄付や節税の話だけではない、このニュースから個人投資家が本当に学ぶべき資産形成と投資哲学について考察します。
FIRE

国債がNISAで買えるようになる?法案提出で注目される5つのポイントと投資家が見るべき視点

国債をNISAの対象に追加する法案が提出されました。制度の概要をわかりやすく解説するとともに、非課税メリットの考え方やNISA枠の使い方、インフレとの関係、今後注目すべき制度設計のポイントまで投資家目線で整理します。
FIRE

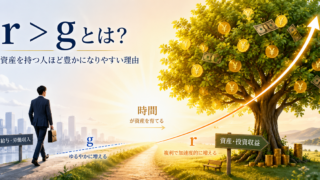
FIREを目指すなら知っておきたい『r>g』の考え方

「r>g」とは、資産の収益率(r)が経済成長率(g)を上回りやすいという考え方です。本記事では、r>gの意味や資産形成との関係、長期投資やFIREで重要視される理由を、わかりやすく解説します。
FIRE

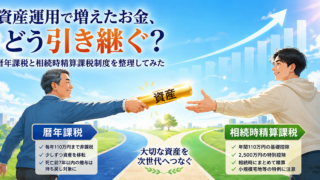
資産運用で増えたお金、どう引き継ぐ?暦年課税と相続時精算課税制度を整理してみた

資産運用で増えたお金をどう次世代へ引き継ぐか。暦年課税と相続時精算課税制度の違い、7年ルール、110万円基礎控除、小規模宅地等の特例の注意点をわかりやすく解説します。
FIRE

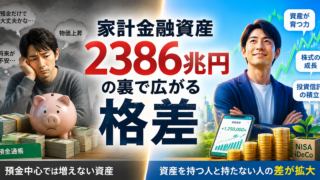
家計金融資産2386兆円の裏で広がる格差 ~「過去最高」のニュースをどう受け止めるべきか~

日銀が発表した家計金融資産は過去最高の2386兆円を記録しました。しかし増加の中心は株式や投資信託です。家計金融資産の内訳から見える資産格差の広がりと、個人投資家が取るべき行動について考えます。
FIRE

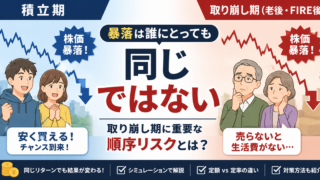
積立期と取り崩し期で暴落の意味は真逆になる【順序リスク】とは?

老後やFIRE後の資産運用で重要な「順序リスク」を解説。同じリターンでも暴落のタイミングによって資産額は変わります。取り崩し期に気を付けたい理由や、定額・定率取り崩しの違い、対策方法をわかりやすく紹介します。
スポンサーリンク